間接購買とは?直接材との違いとコスト削減手順
この記事の要点
- 間接購買は最終製品に含まれない資材・サービスの調達で支出の2〜4割を占める
- 仕様統一とサプライヤー集約により調達コストを5〜15%程度削減できる余地がある
- 安さ優先の品質低下を防ぐため現場トライアルと例外発注の統制ルールが不可欠
間接購買とは、製品の原材料のように最終製品へ直接組み込まれるもの以外の備品・消耗品・サービス全般を調達する業務を指します。直接材に比べて現場任せの小口発注が頻発しやすいため、購買プロセスの集約や単価の見直しにより、調達コストを5%から15%程度削減できる余地があります。
資材価格が高騰する建設業や製造業において、利益率を維持・改善するためには、直接材の交渉だけでなく間接材の購買管理を抜本的に見直すことが不可欠です。本記事では、間接購買の対象範囲から直接材との違い、具体的な見直し手順と注意すべき失敗例までを整理して解説します。
間接購買(間接材)の定義と具体例
企業の調達品は大きく「直接材」と「間接材」の2つに分かれます。間接購買を適正化する第一歩は、社内のどの費用が該当するのかを網羅的に把握することです。
直接材と間接材の違い
直接材は、建物のコンクリートや鉄骨、製品の部品のように、最終的な成果物そのものを構成する原材料です。売上原価に直結するため、購買部門が日常的に価格交渉や数量管理を行っているケースが一般的です。
一方の間接材は、事業運営や現場作業を円滑に進めるために補助的に消費される資材・サービスを指します。成果物に直接残らないため原価管理が甘くなりやすく、各現場や部署の判断で個別に発注される傾向があります。
間接購買に分類される主な品目
間接購買の対象は多岐にわたります。代表的な品目は以下の通りです。
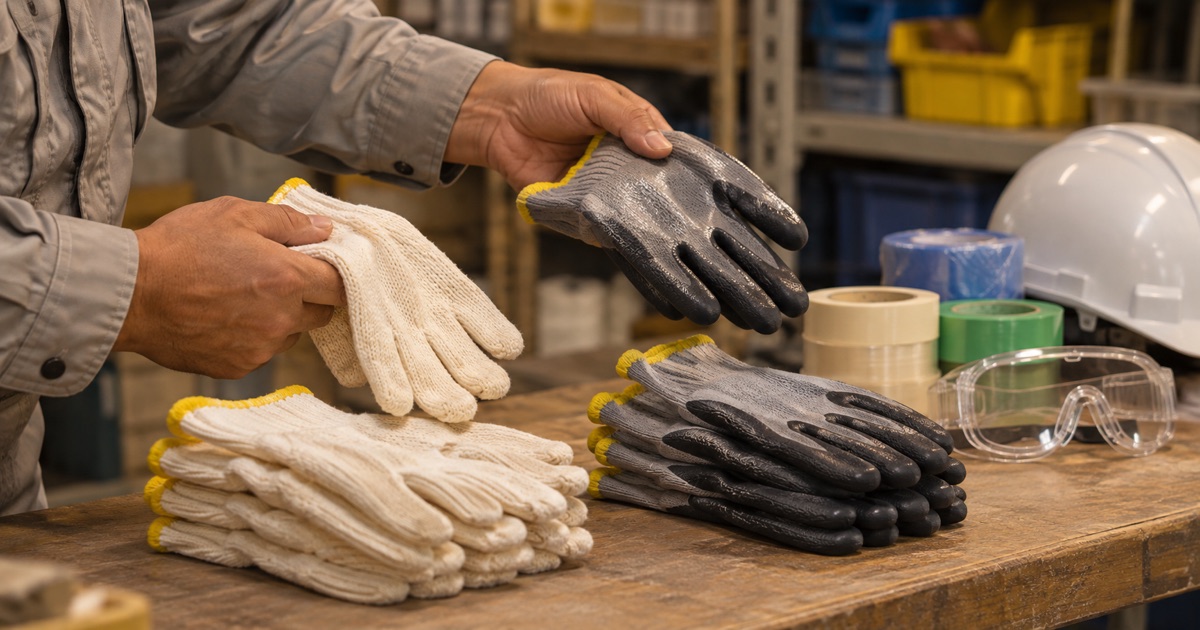
- 現場消耗品:軍手、保護具(ヘルメット・安全靴)、養生シート、テープ類、工具
- 設備・維持修繕費:重機や車両の燃料、レンタル機器、仮設資材のリース、現場事務所の光熱費
- 総務・IT関連:事務用PC、コピー用紙、通信費、ソフトウェアライセンス、什器備品
- 外部委託サービス:産廃処理委託、警備費、清掃委託、専門コンサルティング費
中小規模の事業者であっても、これらの支出を合計すると年間総支出の20%から40%程度を占めることがあります。
なぜ間接購買の見直しが重要なのか
間接材の管理が放置されやすい背景には、品目数が膨大で1回あたりの購入単価が低いという特徴があります。しかし、間接購買の適正化には直接的な利益創出効果があります。
営業利益率が3%の企業が100万円の利益を上乗せする場合、約3,330万円の追加売上が必要です。これに対し、間接購買の無駄を削って100万円のコストを削減できた場合、削減額のほぼ全額がそのまま営業利益として残ります。資材単価の上昇を顧客へ全額転嫁することが難しい局面において、社内努力で完結できる間接購買の削減は、収益体質を強化する堅実な手段となります。
また、下請取引における適正な価格転嫁や取引条件の透明化については、中小企業庁などがガイドラインを策定し推進しています。自社の間接調達においても、サプライヤーとの間で不透明な発注慣行を廃止し、公正かつ合理的な取引関係を構築することがコンプライアンス面からも求められています。
資材相場の変動を自動ウォッチする資材無双をご用意しています。
資材相場はこちら →間接購買を適正化する4つの手順
間接購買の改善は、現状の把握からツールの定着まで段階を踏んで進める必要があります。
手順1:購買実績データの収集と可視化
過去1年分の会計データや請求書、立替精算データを収集し、勘定科目ごとに「誰が」「何を」「どの取引先から」「いくらで」購入しているかを洗い出します。データクレンジングを行い、同一品目が異なる名称や単価で処理されていないかを照合します。
手順2:優先的に見直す品目の選定
収集したデータを支出金額順に並べ替え、パレートの法則(全体の8割の支出を占める上位2割の品目)に基づいて重点品目を特定します。支出規模が大きく、かつ仕様の標準化が容易な「現場消耗品」「事務用品」「燃料」などが初期の検討対象として適しています。
手順3:仕様の統一とサプライヤー集約・相見積もり
現場ごとにバラバラだった製品の仕様やグレードを標準化します。例えば、現場ごとに異なるメーカーから購入していた作業手袋を全社で2種類に統一するなどの施策です。仕様を揃えたうえでサプライヤーを2〜3社に絞り込み、まとめ買いを前提とした単価交渉や相見積もりを実施します。
手順4:購買システムの導入と発注ルールの徹底
単価を取り決めた後は、承認ルートを通さずに購入できる例外調達を防止するため、Webカタログ購買システムや購買管理クラウドを導入します。あらかじめ合意した単価が登録されたカタログからのみ現場が発注できる仕組みを整えることで、単価の上振れを防ぎます。
間接購買改革における失敗例と回避策
間接購買のプロジェクトでは、現場の反発や運用の形骸化によって失敗に終わるケースが少なくありません。よくある失敗のパターンを把握し、事前に対策を打つことが肝要です。
現場の使い勝手を無視した品質切り下げによる失敗
調達コストを下げるために単価の安さだけを優先し、現場の意見を聞かずに消耗品を安価なノーブランド品へ切り替えた結果、工具の摩耗が早まり交換頻度が増加したり、安全性が損なわれて作業効率が著しく低下したりするケースがあります。
これを防ぐためには、単価の削減率だけでなく、耐久性や作業性を含めた総合的な費用対効果を評価する必要があります。本格導入の前に一部の現場でトライアルを実施し、作業員のフィードバックを得たうえで最終決定を行う手順が欠かせません。
例外購入が放置され統制が効かなくなる失敗
本社が推奨サプライヤーや専用カタログを指定したにもかかわらず、現場が「急ぎだから」「以前の業者の方が融通が利くから」という理由で近隣の店舗や従来の出入り業者から直接現金や小口払いで買い続けるケースがあります。その結果、集約によるボリュームディスカウントの前提数量を割り込み、サプライヤーとの契約単価が維持できなくなる事態に陥ります。
対策として、カタログ外の購入には上位役職者の承認を必須とするルールを設け、請求書の受取処理を本社へ集中させるなどのけん制機能を設けることが有効です。
一括見直し後の単価モニタリング不足による失敗
初期の交渉で好条件を引き出したものの、その後の契約更新時に市況連動を理由とした値上げ要求を精査せず、数年で元の高値に戻ってしまうケースがあります。
間接材であっても、主要な原材料(樹脂、鋼材、原油など)の市場動向を定点観測し、年に1回はおおよその市場価格と自社購入単価の乖離を検証する仕組みを社内に残すことが求められます。
適正化に向けた体制づくりの要点
間接購買の改革を継続的な成果につなげるには、単発のコスト削減プロジェクトで終わらせず、専門組織または専任担当者を明確にすることが望まれます。
購買規模が数十億円以上の企業では間接購買専門の調達チームを置く例が増加していますが、専任者を置く余裕がない中小企業の場合は、総務部門や経理部門が主導し、現場責任者を巻き込んだ委員会形式で推進するのが現実的です。
サプライヤーの選定や価格交渉にあたっては、公正な取引基準を順守するため、公的指針や法令の確認が必要です。適正な取引慣行の維持に関しては、公正取引委員会が公開している下請法関連の基準なども参考にしながら、双方が納得できる合理的・長期的なパートナーシップを築くことが持続的な調達基盤の構築につながります。
よくある質問
- Q. 間接購買と直接購買の最も大きな違いは何ですか?
- A. 調達品が最終製品の原価に直接組み込まれるかどうかが異なります。直接材は製品の原材料や部品を指し、間接材は工具、消耗品、事務用品、設備修繕など事業活動を維持するための補助的な資材・サービス全般を指します。
- Q. 間接材のコスト削減を進める際、最初に取り組むべき品目は何ですか?
- A. 全社での利用頻度が高く、現場ごとのこだわりが比較的少ない消耗品類(作業手袋、養生材、テープ、コピー用紙など)や燃料、通信費から着手するのが一般的です。仕様の統一が容易でサプライヤー集約の効果が出やすいためです。
- Q. 現場が従来の業者から勝手に購入してしまうのを防ぐにはどうすればよいですか?
- A. 例外購入に対する承認フローを厳格化し、指定システム外で購入した領収書の精算を原則不可にするなどの社内規定を整備します。同時に、指定カタログの納品スピードや品揃えを改善し、正規ルートを使う利便性を高めることが重要です。
この記事を紹介・引用するときは
下のリンクをそのまま貼ってお使いください。文章を引用されるときは、出典としてこのページへのリンクをお願いします。